设计工具采购成本要按角色席位、授权周期、部署实施、迁移、运维、培训和切换损耗拆开算,至少比较三年总额。永久授权、年度订阅、私有化实施不能只比单价;先分编辑、研发、白板、访客和只读成员,再把可验证的公开报价或项目口径填入表格。当前 Pixso 版本与席位可查看Pixso 价格页。
先建立席位模型
| 角色 | 任务 | 询价字段 |
|---|---|---|
| 设计编辑 | 绘制、组件、变量、原型 | 编辑席位、替换成员规则 |
| 产品/研发 | 查看、评论、标注、下载 | 只读/评论/研发席位计费 |
| 白板协作 | 需求、流程、评审、看板 | 白板与设计席位口径 |
| 访客/外部方 | 指定文件评审或查看 | 外链、访客、下载权限 |
| 管理员/安全 | 组织、SSO、日志、审计 | 企业能力与套餐边界 |
成本表包含数量、单价、周期、报价日期、税费、实施费、续费变化、增购/减购规则和退出迁移费用。年付折算月均数只是比较数字,不代表按月付款。
公开采购口径只作演算
上海银行公告列出 70 个永久设计许可和 145 个永久白板许可,可演示分角色统计;南方电网公告列出 80 套一年订阅、预算上限 9.2 万元,后续因响应不足终止,不能把预算当成交价。来源为上海银行公告、南方电网公告和终止公告。
三年 TCO 公式
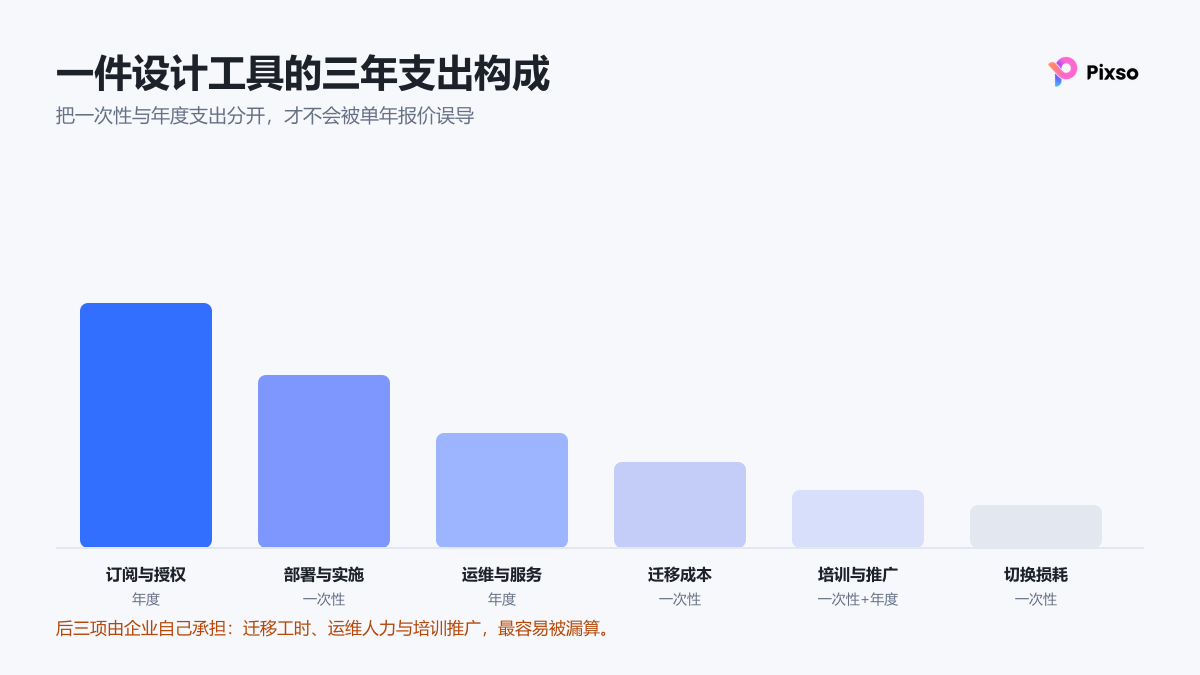
三年总成本 = 三年授权/订阅 + 一次性部署实施 + 三年运维服务 + 迁移与字体补齐 + 培训推广 + 切换损耗 − 可确认折扣或抵扣。每项标注供应商报价、企业估算或待确认。
| 费用项 | 周期 | 核算动作 |
|---|---|---|
| 授权/订阅 | 年度或永久 | 按角色和周期列数量与价格 |
| 部署实施 | 一次性 | 写明环境、集成、培训、交付物 |
| 运维服务 | 年度/按 SLA | 记录响应、升级、监控、驻场 |
| 迁移字体 | 项目期 | 按文件数、复核小时、字体授权 |
| 培训推广 | 项目期+持续 | 按角色、课程、新成员上手 |
| 切换损耗 | 项目期隐性 | 用并行期返工或延误记录 |
三年 TCO 填写模板
先复制一张空表,再把供应商报价、企业估算和待确认项分列。数量按角色拆开,避免把设计编辑、白板协作、研发查看、访客和管理员混成一个“用户数”。每次报价变更都保留日期和版本,现金流表则按实际付款节点记录,而不是把所有费用平均到每个月。
| 字段 | 第1年 | 第2年 | 第3年 | 证据或假设 |
|---|---|---|---|---|
| 编辑/原型席位 | 数量×单价 | 数量×续费价 | 数量×续费价 | 报价单、增减规则 |
| 白板/研发/访客 | 按角色计费 | 按增长情景调整 | 按增长情景调整 | 席位定义、峰值人数 |
| 实施与集成 | 一次性 | 新增范围 | 新增范围 | 实施计划、交付物 |
| 迁移、字体与培训 | 文件数×工时 | 新成员培训 | 新成员培训 | 工时记录、字体授权 |
| 运维、备份与退出 | 服务费 | 服务费 | 服务费+退出预留 | SLA、备份、导出条款 |
逐行核对数量与周期,再按前面的三年 TCO 公式汇总。每项都要回到报价、工时记录或组织计划;公开项目预算只能用于演算,不能当成市场均价。
永久授权与订阅公平比较
统一三年时间范围、席位数量、实施内容和退出条件。永久授权若不含升级、备份或技术支持,应补上后续年度成本;订阅若包含实施或迁移,也要单列服务范围。
把私有化与退出费用补齐
私有化还要计入硬件或云资源、部署集成、补丁升级、监控、灾备演练和内部运维人力;新成员授权、停服删除和导出协助也要单列。先对齐周期、角色数量和服务范围,再比较总价。
| 费用边界 | 采购时确认 | 容易漏算的结果 |
|---|---|---|
| 授权/订阅 | 席位定义、续费、增减窗口、税费 | 临时席位按峰值计费或续费涨价 |
| 实施迁移 | 文件数量、字体补齐、人工复核和培训 | 上线后仍需双轨维护,项目工时翻倍 |
| 运维升级 | 升级频率、SLA、监控、驻场与回滚 | 故障时只能临时购买服务 |
| 退出与数据 | 导出格式、删除时间、审计保留和协助责任 | 停服后无法按原结构恢复项目资产 |
用三种情景做敏感性分析
同一套工具在稳定团队、快速扩张团队和需要私有化的团队中,成本结构完全不同。建议把席位数量、成员替换、文件迁移工时、服务器资源、服务包和并行周期作为可调整变量,分别算保守、基准和扩张三种情景。
| 情景 | 假设变化 | 采购要追问 |
|---|---|---|
| 保守 | 席位按峰值、迁移工时偏高、并行期较长 | 超预算时的减配顺序和退出成本 |
| 基准 | 按当前组织规模和已确认报价 | 报价有效期、税费和续费规则 |
| 扩张 | 新增业务线、外部协作者和更多白板/研发席位 | 增购价格、权限和服务承载 |
现金流表还要区分付款节点:签约、部署验收、年度续费、席位增购和迁移结算。不要把一次性实施费平均摊成订阅单价,也不要把企业内部人力当作“免费”。
逐项改变量,找出预算最敏感的两项
每次只改变一组变量,并保存旧版测算表。例如先提高新增席位和访客峰值,重算三年总额;再延长迁移或双轨周期,观察重复席位、培训和人工复核带来的增量。将金额变化最大的两项单独列出,说明触发条件与可缩减范围。
跨财年采购另列预算归属和付款节点;双轨期保留旧工具的费用不能遗漏。内部人力按实际工时估算,即使没有供应商发票,也属于实施和迁移成本。
把成本假设写进采购附件
报价单后面附上席位定义、服务范围、增购/减购窗口、升级是否收费、备份保留、故障响应、数据导出和退出协助。三年 TCO 的每个数字都应能追溯到报价、工时记录或明确假设,下一次续费时才能解释差异。
询价时必须问的八个问题
- 席位按账号、并发还是角色计算,成员替换是否收费?
- 新增和减少席位的生效日、结算方式和最小周期是什么?
- 报价是否含税,实施、培训、迁移和驻场分别包含什么?
- 续费价格、升级费用和报价有效期如何写入合同?
- 备份保留多久,发生误删或升级失败时谁执行恢复?
- 数据、评论、版本、字体和资源能否按项目导出,格式和工时如何计算?
- 服务终止后何时删除数据,审计记录是否仍可留存?
- 故障响应、修复时限和未达 SLA 的处理方式是什么?
把询价答案写入报价单或合同附件,并标记“已确认、供应商承诺、企业估算、待验证”。金额相近时,继续比较资产可迁移性、服务边界和团队切换风险。
采购评审输出
最终报告展示三年总额、付款节点与现金流峰值、关键假设、未确认项和退出成本,并保存报价与测算表的版本日期。每个金额都应对应合同条款或估算口径,便于审批、续费和后续复盘。